
Contributi per la progettazione 2025: dal 15 settembre 2026 disponibile il Modello per rendicontazione e richiesta del saldo

Il Ministero dell’Interno rende noto che a decorrere dal 15 settembre 2026 gli Enti Locali beneficiari dei Contributi per la Progettazione relativi all’annualità 2025 possono procedere alla rendicontazione delle spese e alla richiesta del saldo attraverso il nuovo Modello informatizzato, disponibile nel “Sistema Certificazioni Enti Locali”
Il Regolamento del Comitato per il controllo analogo non può attribuire maggiori poteri agli Enti di maggiori dimensioni

Corte dei conti, Sezione regionale di controllo per la Lombardia, Deliberazione 280/2026 di Angelo “Lucio” Cavallari Fatto: Un Comune lombardo ha formulato alla Sezione regionale di controllo per la Lombardia una richiesta di Parere ai sensi dell’art. 5, commi 3 e 4, del Decreto legislativo 19 agosto 2016[1] (Tusp), avente ad oggetto l’adesione all’operazione di […]
La Giornata degli Internati: significato e istituzione
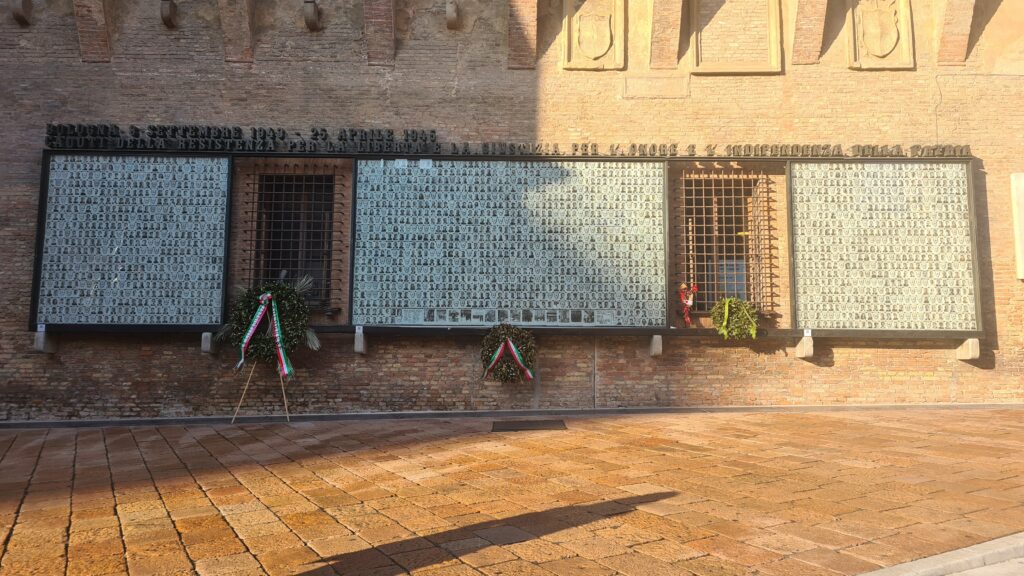
di Michele Fiaschi La “Giornata degli Internati Italiani nei campi di concentramento tedeschi durante la Seconda guerra mondiale, istituita con la Legge 13 gennaio 2025, n. 6, nasce come un nuovo presidio della memoria civile italiana. La ricorrenza è fissata al 20 settembre, una data che porta con sé un peso storico preciso: proprio il […]
Iva ed altre Imposte: il trattamento fiscale dell’operazione di fusione per incorporazione di una Società semplice all’interno di una Fondazione ETS

L’Agenzia delle Entrate ha fornito chiarimenti in ordine al trattamento fiscale, ai fini delle Imposte dirette, dell’Iva e delle Imposte di registro, ipotecaria e catastale, di un’operazione di fusione per incorporazione di una Società Semplice (Ss, la quale non svolge più attività d’impresa, Azienda agricola) in una Fondazione ETS
Spese di sponsorizzazione e deducibilità fiscale

Corte di Cassazione, Ordinanza n. 8124 del 1° aprile 2026 Nella fattispecie in esame, la Suprema Corte chiarisce che le spese sostenute da un’Impresa per sponsorizzare automobili impegnate in gare di Formula 2 devono essere qualificate, in linea di principio, come spese di pubblicità e non come spese di rappresentanza, quando risultano finalizzate a diffondere […]
Internalizzazione dei servizi: il personale assorbito deve rispettare i limiti della capacità assunzionale

Corte dei conti Basilicata, Delibera n. 98 del 28 luglio 2026 La Corte dei conti ha esaminato il caso di un Ente che intende cessare e liquidare una propria Azienda speciale, riportando direttamente al proprio interno le funzioni svolte e il relativo personale. Il dubbio principale riguardava la possibilità di considerare l’operazione finanziariamente neutra, dal […]
Beni mobili in uso all’ufficio e non in magazzino: il conto giudiziale è improcedibile se il consegnatario ha solo un obbligo di vigilanza

Corte dei conti Marche, Sentenza n. 93 dell’8 aprile 2026 La Sentenza in epigrafe indicata affronta una questione molto specifica: quando il Consegnatario di beni mobili di un Ente Locale è tenuto a rendere il conto giudiziale alla Corte dei conti. Il punto controverso sta tutto nella qualificazione del ruolo svolto dal Consegnatario: se si […]
Indennità del Sindaco: quando il Contributo statale non può essere utilizzato

Corte dei conti Liguria, Delibera n. 73 del 6 agosto 2026 La questione riguarda un Comune in cui il Sindaco aveva rinunciato fin dall’inizio alla propria indennità di funzione. Successivamente, l’Amministrazione ha valutato la possibilità di far cessare questa rinuncia e di corrispondere al Sindaco almeno la parte dell’indennità coperta dai trasferimenti statali, con l’idea […]
Dissesto finanziario del Comune: quando gli errori sui residui non bastano ad annullare la dichiarazione

Tar Lazio, Sentenza n. 409 del 16 aprile 2026 La Sentenza riguarda la Dichiarazione di dissesto finanziario di un Comune. Alcuni cittadini e Amministratori, o ex Amministratori locali, hanno impugnato la Deliberazione con cui il Consiglio comunale aveva dichiarato il Dissesto, contestando anche gli atti preparatori, in particolare la revisione straordinaria dei residui attivi e […]
Sponsorizzazioni sportive: la presunzione di deducibilità prevale sul giudizio di antieconomicità

Corte di Cassazione, Ordinanza n. 12447 del 5 maggio 2026 La Suprema Corte torna sul regime fiscale delle spese di sponsorizzazione sostenute in favore di associazioni sportive dilettantistiche e ribadisce un Principio molto importante: quando ricorrono i presupposti previsti dall’art. 90, comma 8, della Legge n. 289/2002, opera una presunzione legale assoluta di natura pubblicitaria, […]