
Trasparenza: Anac e Cnr rafforzano la collaborazione sulla “Piattaforma unica”, più spazio a IA e Interoperabilità

Anac e Cnr hanno rinnovato il Protocollo d’Intesa, avviato nel 2023, per sviluppare nuovi strumenti digitali destinati alla trasparenza e alla prevenzione della corruzione nella P.A., con l’obiettivo di proseguire nell’evoluzione tecnologica e funzionale della “Piattaforma Unica della Trasparenza”, facendo ricorso anche a strumenti di Intelligenza artificiale
Contributi per la progettazione 2025: dal 15 settembre 2026 disponibile il Modello per rendicontazione e richiesta del saldo

Il Ministero dell’Interno rende noto che a decorrere dal 15 settembre 2026 gli Enti Locali beneficiari dei Contributi per la Progettazione relativi all’annualità 2025 possono procedere alla rendicontazione delle spese e alla richiesta del saldo attraverso il nuovo Modello informatizzato, disponibile nel “Sistema Certificazioni Enti Locali”
Il Regolamento del Comitato per il controllo analogo non può attribuire maggiori poteri agli Enti di maggiori dimensioni

Corte dei conti, Sezione regionale di controllo per la Lombardia, Deliberazione 280/2026 di Angelo “Lucio” Cavallari Fatto: Un Comune lombardo ha formulato alla Sezione regionale di controllo per la Lombardia una richiesta di Parere ai sensi dell’art. 5, commi 3 e 4, del Decreto legislativo 19 agosto 2016[1] (Tusp), avente ad oggetto l’adesione all’operazione di […]
La Giornata degli Internati: significato e istituzione
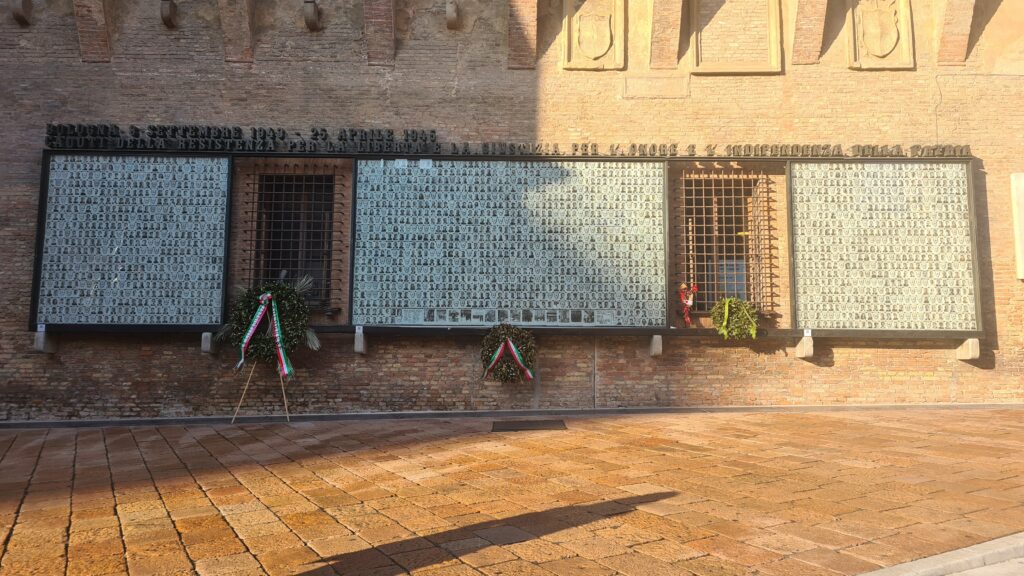
di Michele Fiaschi La “Giornata degli Internati Italiani nei campi di concentramento tedeschi durante la Seconda guerra mondiale, istituita con la Legge 13 gennaio 2025, n. 6, nasce come un nuovo presidio della memoria civile italiana. La ricorrenza è fissata al 20 settembre, una data che porta con sé un peso storico preciso: proprio il […]
Iva ed altre Imposte: il trattamento fiscale dell’operazione di fusione per incorporazione di una Società semplice all’interno di una Fondazione ETS

L’Agenzia delle Entrate ha fornito chiarimenti in ordine al trattamento fiscale, ai fini delle Imposte dirette, dell’Iva e delle Imposte di registro, ipotecaria e catastale, di un’operazione di fusione per incorporazione di una Società Semplice (Ss, la quale non svolge più attività d’impresa, Azienda agricola) in una Fondazione ETS
Sponsorizzazioni sportive: la presunzione di deducibilità prevale sul giudizio di antieconomicità

Corte di Cassazione, Ordinanza n. 12447 del 5 maggio 2026 La Suprema Corte torna sul regime fiscale delle spese di sponsorizzazione sostenute in favore di associazioni sportive dilettantistiche e ribadisce un Principio molto importante: quando ricorrono i presupposti previsti dall’art. 90, comma 8, della Legge n. 289/2002, opera una presunzione legale assoluta di natura pubblicitaria, […]
“Decreto P.A.”, Anci chiede di completare la Riforma: dagli incarichi ex art. 110 Tuel al dissesto, le proposte dell’Associazione

L’Anci valuta positivamente alcune delle misure contenute nel Dl. n. 144/2026, a partire dal superamento del tetto storico alla spesa di personale per le assunzioni a tempo indeterminato e dalle disposizioni volte ad assicurare la prosecuzione degli investimenti relativi alle cosiddette “Piccole e Medie Opere”, ma chiede al Parlamento di “completare il percorso”
Notifica nulla se la “Cad” torna con “destinatario sconosciuto”

Corte di Cassazione, Ordinanza n. 12442 del 4 maggio 2026 Nella fattispecie in esame, la Suprema Corte chiarisce che, nella notifica dell’atto tributario eseguita ai sensi dell’art. 140 del Cpc., non basta dimostrare di aver spedito la comunicazione di avvenuto deposito, la cosiddetta “Cad”. Nel caso esaminato, l’avviso di accertamento era stato depositato presso la […]
Comfort microclimatico nelle Scuole: il Mim pubblica le risposte alle Faq sull’Avviso

Il Ministero dell’Istruzione e del Merito ha pubblicato le risposte alle Faq relative all’Avviso pubblico per l’assegnazione delle risorse per il raffrescamento e per il miglioramento del comfort microclimatico degli ambienti didattici, a favore delle Istituzioni scolastiche statali
Servizi elettorali: Suppletive Camera e Senato, il Viminale pubblica le Istruzioni per gli Uffici elettorali di Sezione

Il Ministero dell’Interno – Direzione centrale per i Servizi elettorali, ha pubblicato, in data 9 settembre 2026, le Istruzioni per le operazioni degli Uffici elettorali di Sezione, per le Elezioni suppletive della Camera dei Deputati e del Senato della Repubblica